



김해국제공항 vs 인천국제공항… 공항 은행 영업권 온도 차 [비즈앤피플]


- 가
트래블카드·스마트폰 외화 충전 영향
환전 수요 줄고 임대료·인건비 부담
김해, 6차례나 입찰 겨우 사업자 확보
부산銀 단독 응찰하며 5년간 운영권
인천은 입점 위해 시중銀 수백억 베팅
최대 관문·브랜드 인지도 효과 작용
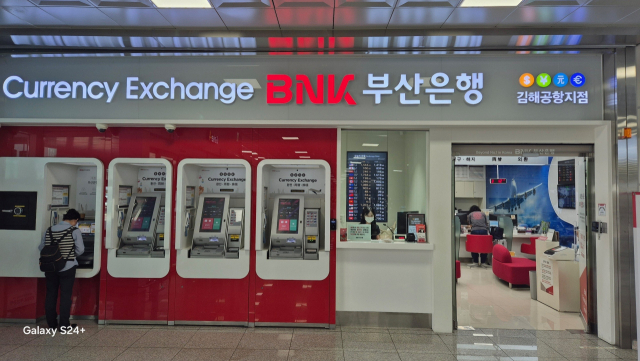 김해국제공항 내 부산은행 영업점. 부산은행 제공
해외여행을 떠나기 전 공항에서 환전하던 풍경이 달라지고 있다. 트래블카드 한 장이면 해외에서 결제할 수 있고, 스마트폰으로 미리 외화를 충전할 수도 있다. 어행객은 편리해졌지만 은행은 달갑지만은 않다. 환전 수요는 줄어드는데 공항 임대료와 인건비 부담은 갈수록 늘고 있기 때문이다. 그렇다고 손익만 따져 철수하기에는 공항 이용객과 시민들의 불편을 고려하지 않을 수 없다.
이러한 변화는 지난달 만료된 김해국제공항 은행 운영권 입찰 과정에서 극명하게 드러났다. 입찰은 거듭 유찰됐고, 시중은행이 일찍이 떠나고 김해공항에 유일하게 남은 BNK부산은행마저 철수할 뻔했다가 운영을 이어가기로 하면서 공항 금융 서비스 공백은 가까스로 피하게 됐다.
하지만 인천공항에서는 은행들이 운영권을 따내기 위해 수백억 원을 베팅하며 치열한 경쟁을 벌이는 정반대의 상황이 벌어지고 있다. 수도권 집중과 공항 양극화의 한 단면이다.
 클립아트코리아
■김해공항, 은행 없는 공항 될 뻔
한국공항공사 김해공항은 지난달 말 부산은행의 김해공항 영업점·환전소 계약 만료를 앞두고 지난 8월부터 새로운 사업자를 찾는 입찰을 여섯 차례 진행했다. 1·2차 입찰은 물론, 입찰가를 5%씩 낮춘 3·4차 입찰 역시 응찰자가 없었다. 공사는 5차 입찰에 15% 낮춘 금액을 제시했고, 임대료는 연간 약 65억원 수준으로 낮아졌다. 결국 5차 입찰과 재공고 입찰에서 부산은행이 단독 응찰했고, 부산은행은 수의계약을 통해 향후 5년간 운영권을 갖게 됐다.
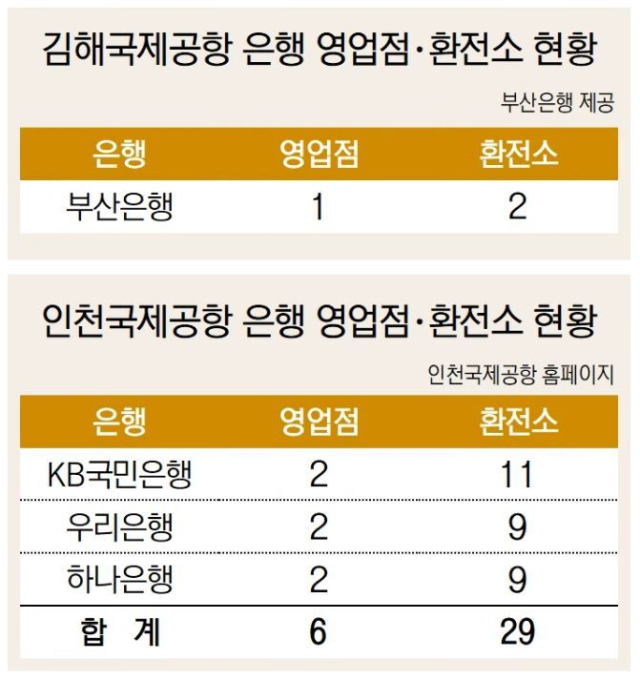
부산은행이 김해공항에 영업점과 환전소를 설치한 것은 1976년이다. 이후 수의계약 또는 입찰을 통해 지금까지 운영해 왔다. 가장 최근에는 2019년 11월 입찰을 통해 운영권을 확보했다. 당시 다른 은행들의 참여가 없어 두 차례 유찰을 거듭하자 부산은행이 운영을 맡았고, 최초 계약 기간인 5년이 끝난 뒤 두 차례 계약을 연장해 7년간 시설을 운영해왔다. 현재 김해공항에서 영업점과 환전소를 운영하는 은행은 부산은행이 유일하다.
이번 입찰에는 지역 생산적 금융 확대를 선언한 신한은행의 참여가 예상됐지만, 신한은행은 끝내 응찰하지 않았다. 신한은행은 김해공항에서 영업점과 환전소를 운영한 바 있지만 수익성 악화 등을 이유로 2022년 철수했다. 신한은행이 여전히 수익성 등의 측면에서 김해공항에 입점할 가치가 낮다고 판단했을 것으로 보인다.
김해공항도 과거에는 은행 간 입점 경쟁이 치열했다. 2012년 은행 영업점 입찰에는 신한·외환·KB국민·우리은행 등 4개 은행이 참여했고, 최종적으로 외환은행이 사업자로 선정됐다. 당시에는 공항 점포의 상징성과 홍보 효과, 환전 수익 등을 기대한 은행들이 사업권 확보에 적극적으로 나섰다.
■임대료 오르고 환전 수요 줄고
김해공항이 은행에 찬밥 신세가 된 건 높은 고정비와 달라진 환전 환경에 있다. 공항은 일반 상권보다 임대료 부담이 크다. 김해공항 입찰 조건에는 소비자물가지수 증감률을 임대료에 반영하는 특약도 포함돼 있다. 이번 김해공항 입찰 과정에서도 최근 물가 상승률 수준인 연 3% 안팎의 인상률이 매년 적용될 경우 최초 계약 조건인 연간 76억 원 수준인 임대료가 5년 뒤 약 86억 원 안팎까지 높아질 수 있었다. 김해공항 내 부산은행의 적자는 높은 임대료와 인건비로 연간 30억 원 안팎에 이르는 것으로 알려졌다.
부산은행은 마지막까지 응찰 여부를 두고 고민했다. 특히 지역은행으로서 지역 관문 공항의 금융서비스를 유지해야 한다는 책임과 수익성을 따져야 하는 경영 현실 사이에서 고민이 컸던 것으로 알려졌다. 부산은행이 무응찰로 임대료 조건이 낮아지는 것을 기다렸다는 관측이 나오는 이유이기도 하다.
여행객들의 소비 방식도 달라졌다. 과거에는 출국 직전 공항 환전소에서 현금을 바꾸는 경우가 많았지만, 최근에는 여행 전 모바일로 외화를 충전하거나 현지에서 트래블카드로 결제하는 방식이 확산하고 있다. 모바일 환전과 해외 결제 서비스를 비교해 이용하는 여행객이 늘면서 공항 환전 수요도 예전만 못하다는 게 금융권의 설명이다.
공항 이용객이 늘어나는 것만으로 은행 사업의 수익성이 보장되지 않는다는 점도 이번 입찰 과정에서 확인됐다. 지난달 22일 김해공항의 올해 국제선 누적 이용객은 1000만 명을 넘어섰다. 지난해보다 두 달 빠른 속도다. 올해 연간 이용객 1200만 명 달성도 기대된다. 이용객이 역대 최대 수준으로 늘어나는 상황에서도 은행 사업자 유치는 어려웠다. 공항 이용객 수와 은행이 실제로 수익을 낼 수 있는 금융서비스 수요가 반드시 비례하지는 않는다는 의미다.
 클립아트코리아
■인천공항에선 수백억 베팅
이번 입찰에서 시중은행이 한 곳도 응찰하지 않으면서 지방 거점 국제공항인 김해공항의 은행 사업이 처한 현실을 보여줬다는 평가가 나온다.
인천국제공항의 상황은 정반대다. 2023년 인천국제공항공사가 실시한 은행 영업점·환전소 운영사업자 입찰에서는 KB국민은행이 1사업권에 709억 원, 우리은행이 2사업권에 575억 원, 하나은행이 3사업권에 459억 원을 써내 사업권을 확보했다. 당시 입찰에서는 기존 운영자였던 신한은행이 탈락하는 등 경쟁이 치열했다.
현재 인천공항 제1·2여객터미널에는 KB국민은행·우리은행·하나은행의 영업점과 환전소가 운영되고 있다. 인천국제공항공사의 시설 안내에 따르면 환전소는 출국장과 입국장, 일반지역과 면세지역 등에 분산 배치돼 있으며, 비대면 환전 서비스를 위한 무인환전존도 24시간 운영되고 있어 심야와 이른 아침에도 이용객의 환전 수요에 대응하고 있다.
사실 인천공항도 수익성 부담은 다르지 않다는 평가가 나온다. 은행들이 인천공항에서 막대한 임대료를 감수하는 것은 단순한 환전 수익보다 국내 최대 관문이라는 상징성과 브랜드 노출, 외국인 고객 선점 효과가 크기 때문이다. 인천공항의 입점 경쟁에는 영업 수익뿐 아니라 브랜드 인지도와 고객 접점 확대라는 전략적 판단이 작용한 것으로 풀이된다.
■가덕신공항 들어서면 달라질까
금융권에서는 2035년 하반기 가덕신공항이 들어서면 지방공항의 은행 입점 환경도 달라질 수 있다는 전망이 나온다. 국제선 중심의 공항이 새롭게 조성되고 이용객과 항공편이 늘어나면 은행 입장에서도 영업점과 환전소 운영의 사업성과 브랜드 홍보 효과를 다시 따져볼 여지가 생긴다는 것이다. 공항의 규모와 국제선 네트워크가 커질수록 금융서비스 수요뿐 아니라 브랜드 홍보 효과도 커질 수 있다. 개항 이후 첫 은행 입점을 통해 브랜드 선점 효과도 거둘 수 있다.
가덕신공항 운영 주체가 은행이 입점할 만한 영업 환경을 조성하고 적정한 임대료와 합리적인 운영 조건을 제시하는 것도 중요하다. 김해공항 사례에서 보듯 지역은행의 부담과 책임만으로 공항 금융서비스를 유지하는 데는 한계가 있다. 공항 운영 주체와 금융권이 수익성과 공공성을 조화시킬 수 있는 방안을 함께 모색해야 한다는 지적이 나온다.
금융권 관계자는 “인천공항의 은행 입점 사례들처럼 공항은 영업점 자체의 수익성만 보고 들어가는 사업은 아니다”며 “가덕신공항이 들어설 경우 신공항이 갖는 상징성과 브랜드 선점 효과 등이 크게 작용할 수 있다. 이러한 점을 고려하면 그동안 공항에 은행 운영권을 유지하며 공공성을 지키기 위해서 노력했던 지역은행은 물론, 시중은행들이 도전이 이어질 것으로 예상된다”고 밝혔다.
이대성 기자 nmaker@busan.com
실시간 핫뉴스
COPYRIGHT ⓒ 부산일보사 ALL RIGHTS RESERVED.
