


서민 ‘신용 사다리’ 놓으랬더니…4대 은행 징검다리론 1%도 안 돼


- 가
1~8월 취급액 141억 뿐
iM·기업은행이 92% 차지
하나은행은 실적 ‘0’원 기록
부산은행 7억, 지방은행 최대
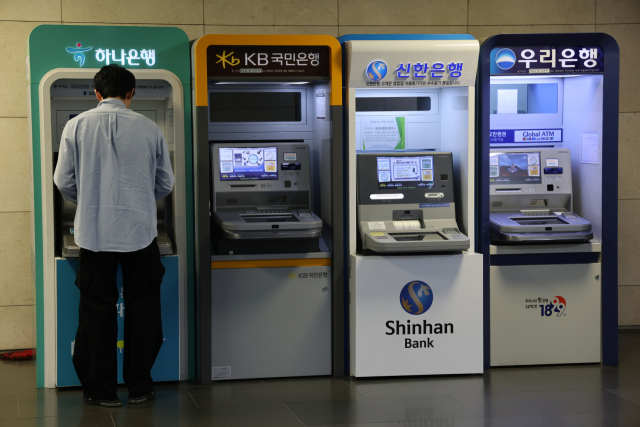 5일 서울 시내 한 건물 내에 설치된 은행 ATM기 모습. 연합뉴스
정책서민금융을 성실히 갚은 저신용자가 은행 대출로 옮겨갈 수 있게 돕는 ‘징검다리론’ 공급이 올해 크게 늘었음에도 KB국민·신한·하나·우리 등 4대 시중은행이 맡은 몫은 1%에도 못 미친 것으로 나타났다.
5일 국회 정무위원회 소속 더불어민주당 박민규 의원이 금융감독원에서 제출받은 자료에 따르면 올해 1~8월 은행권 징검다리론 신규취급액은 141억 1000만 원으로 집계됐다. 실행 건수는 854건, 8월말 대출잔액은 127억 9700만 원이다.
징검다리론은 정책서민금융 상품을 꼬박꼬박 갚은 이용자에게 연 9% 이내 금리로 은행 신용대출을 내주는 상품이다. 서민금융에서 쌓은 신용을 발판 삼아 은행권으로 넘어가게 하자는 취지다.
그동안은 이용 대상이 좁고 절차가 까다로워 연간 취급액이 1억 원 안팎에 머물렀다. 2024년에는 3400만 원까지 줄었다. 정부가 지난해 말 지원 요건을 일부 풀고 ‘통합신용평가모형’ 심사를 도입하자 올해는 8개월 만에 지난해 연간 실적(9700만 원)의 145배로 불어났다.
다만 늘어난 대출 대부분은 두 곳에서 나왔다. iM뱅크가 69억 9000만 원, IBK기업은행이 59억 7700만 원을 취급해 둘을 합치면 전체의 91.9%다. 두 은행은 징검다리론을 비대면 중심으로 바꿔 이용 편의를 높인 것을 실적 증가 배경으로 꼽았다.
이에 반해 4대 은행은 모두 합쳐 9건, 1억 3000만 원을 내주는 데 그쳤다. 전체의 0.9%다. 우리은행 8000만 원, 신한은행 3400만 원, KB국민은행 1600만 원 순이었고 하나은행은 한 건도 없었다. 4대 은행 실행 건수는 2021년 이후 한 해도 10건을 넘긴 적이 없다.
지방은행 가운데서는 BNK부산은행이 55건, 7억 5400만 원을 실행해 가장 많았다. 전체 은행 중에서도 iM뱅크와 기업은행에 이어 세 번째 규모로, 4대 은행 합계의 5배가 넘는다. 신청 70건 가운데 55건이 실제 대출로 이어졌다.
박 의원은 “금융당국이 징검다리론을 개편하며 정책서민금융 이용자의 단계별 은행권 안착을 지원하겠다고 했지만, 정작 4대 시중은행은 외면하고 있다”고 지적했다. 그는 금융위원회가 공급 목표도 세우지 않은 채 은행권의 저조한 실적을 내버려두고 있다며 실질적인 대책을 요구했다.
한편, 서민금융진흥원은 징검다리론 연간 신규자금 수요를 34만 8000명, 12조 5000억 원 규모로 추산하고 있다. 올해 1~8월 은행권 취급액은 이 수요의 0.1% 수준이다.
박동해 기자 eastsea@busan.com

실시간 핫뉴스


COPYRIGHT ⓒ 부산일보사 ALL RIGHTS RESERVED.
